América Latina enfrenta un nuevo reto financiero: lograr que los usuarios utilicen los servicios digitales que ya tienen

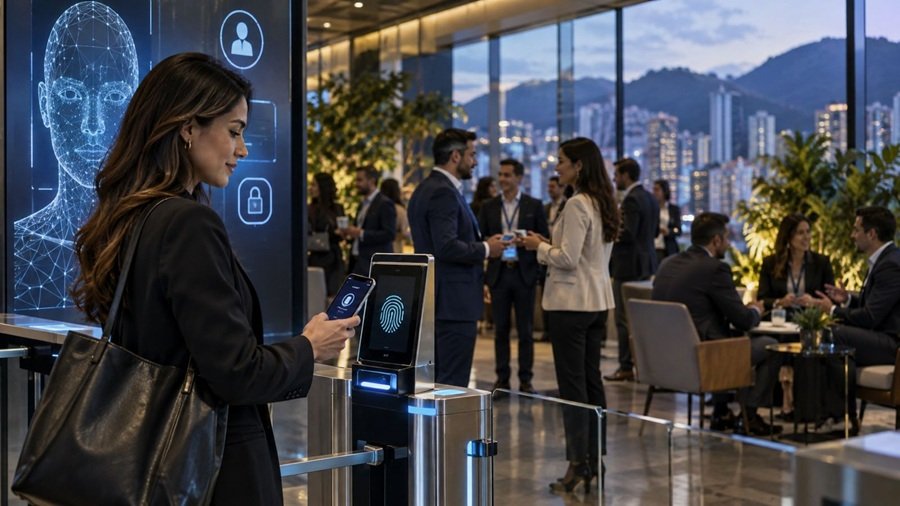
Redacción. América Latina ha avanzado en la incorporación de millones de personas al sistema financiero, pero el reto de la región comienza a cambiar: ya no se trata únicamente de ampliar el acceso, sino de lograr que los consumidores utilicen de manera efectiva los servicios financieros que tienen disponibles.
Ese será uno de los temas que estará en el centro de las conversaciones del Latam Fintech Market, encuentro que reunirá en Barranquilla a startups, entidades financieras, reguladores e inversionistas los próximos 17 y 18 de septiembre.
De acuerdo con un análisis de LatAm Intersect, la proporción de personas con cuentas bancarias en América Latina pasó del 54 % en 2017 al 73 % en 2021. Durante la pandemia, además, más de 100 millones de personas accedieron por primera vez a servicios financieros digitales.
Sin embargo, el acceso no necesariamente se traduce en uso.
El 72 % de los consumidores latinoamericanos afirma que la personalización influye en su decisión al elegir un banco, pero apenas el 3 % utiliza las herramientas personalizadas que ya ofrece su principal entidad financiera. La diferencia de 69 puntos porcentuales plantea un desafío para el sector: incorporar nuevas tecnologías no garantiza que los usuarios las integren a sus hábitos financieros.
“La competencia entre bancos y fintechs ya no es el tema principal en la región. Cuando la tecnología deja de ser una barrera de entrada, lo que distingue a un actor de otro es su capacidad de conectarse con el resto del ecosistema”, afirma Roger Darashah, socio y cofundador de LatAm Intersect.
Bancos y fintechs pasan de competir a colaborar
La relación entre la banca tradicional y las empresas fintech atraviesa una etapa de transformación. Después de años de competencia por captar usuarios, ambos sectores exploran modelos de colaboración para responder a consumidores que demandan servicios financieros más sencillos, personalizados y orientados a necesidades concretas.
Esta tendencia se refleja en iniciativas de innovación abierta, inversión cruzada y desarrollo conjunto de productos y servicios.
Para las fintechs, estas alianzas pueden facilitar el acceso a infraestructura financiera, experiencia regulatoria y escala. Para los bancos, representan una vía para incorporar capacidades tecnológicas, agilidad operativa y herramientas de análisis de datos desarrolladas por los nuevos actores del mercado.
El modelo todavía está en proceso de consolidación, pero ya tiene presencia en mercados como Colombia, Brasil y Argentina, donde la cooperación entre ambos tipos de compañías está modificando la manera en que se diseñan y distribuyen algunos servicios financieros.
La mayor integración también abre nuevos debates sobre regulación, competencia y los límites entre los modelos tradicionales y digitales.
Inclusión financiera, el reto que sigue pendiente
El desafío para el ecosistema financiero es que esta colaboración contribuya efectivamente a ampliar la inclusión.
Según datos del Banco Interamericano de Desarrollo (BID), el 57 % de las fintechs latinoamericanas tiene entre sus públicos objetivo a personas subbancarizadas o no bancarizadas.
En este escenario, la digitalización de los pagos y el uso de nuevas fuentes de información para evaluar el riesgo crediticio aparecen como herramientas con potencial para ampliar el acceso a productos financieros y reducir la dependencia del efectivo.
Pero la expansión de los servicios digitales también enfrenta una barrera relacionada con la confianza.
Tecnología y atención humana
La automatización no necesariamente elimina la necesidad de acompañamiento humano, especialmente cuando los usuarios enfrentan situaciones financieras sensibles.
El análisis citado por LatAm Intersect señala que el 85 % de los consumidores prefiere el contacto humano cuando enfrenta problemas financieros sensibles, mientras que menos del 30 % confía en la inteligencia artificial para resolver casos relacionados con fraude o disputas.
Estos datos plantean otro desafío para bancos y fintechs: combinar herramientas digitales y personalización con seguridad, transparencia y mecanismos de respaldo humano.
“El futuro de la industria será de quienes dejen de enfocarse en las descargas masivas y empiecen a construir relaciones de lealtad basadas en la utilidad cotidiana, la seguridad y la transparencia operativa”, agrega Darashah.
Con este escenario, la discusión en el ecosistema financiero latinoamericano se desplaza de la pregunta sobre si los bancos o las fintechs terminarán imponiéndose hacia un desafío más amplio: cómo aprovechar la colaboración entre ambos sectores para convertir la digitalización en mayor inclusión financiera, reducir la dependencia del efectivo y construir relaciones sostenibles con los consumidores.
El Latam Fintech Market, que se realizará el 17 y 18 de septiembre en Barranquilla, reunirá a representantes del sector para discutir precisamente estas transformaciones y los desafíos que enfrenta la industria financiera en América Latina.
La tenencia de cuentas bancarias pasó de 54 % en 2017 a 73 % en 2021, pero persiste una brecha entre el acceso a las herramientas financieras y su uso efectivo. El tema será analizado en el Latam Fintech Market, que se realizará en Barranquilla.
¿Cuál es tu reacción?
TAMBIÉN TE PUEDE INTERESAR